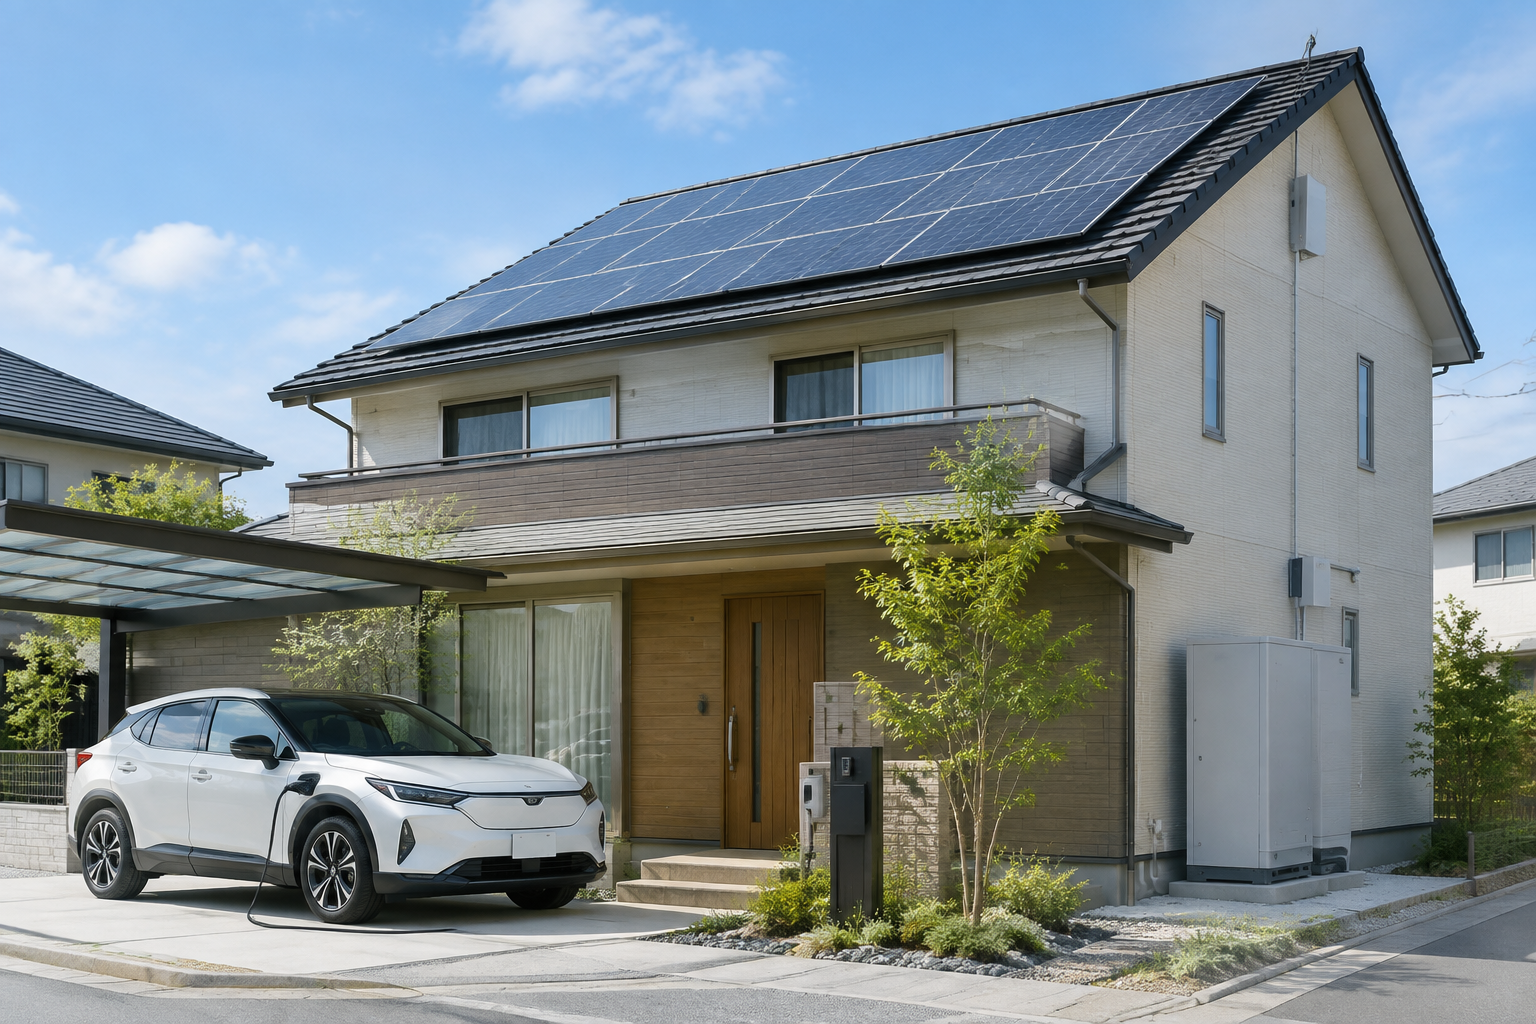

太陽光発電に固定資産税がかかるかどうかは、設置場所、発電設備の所有者、住宅用か事業用か、設備の構造によって変わります。一般的な個人の住宅用太陽光発電は、家屋の評価額に含まれるため、太陽光パネルを設置しただけで新たな固定資産税が必ず発生するとは限りません。
導入前の比較を深めるなら、太陽光発電の費用相場もあわせて読んでおくと、費用面や選び方を整理しやすくなります。
一方、屋根と一体ではない架台型の設備、事業用の太陽光発電設備、法人が所有する設備などは、償却資産として固定資産税の対象になることがあります。最終的な判断は自治体の資産税担当窓口や税理士に確認してください。
制度面まで含めて検討する方は、太陽光発電の補助金まとめもあわせて確認しておくと全体像をつかみやすくなります。
- 住宅の屋根に設置した太陽光発電は、通常、家屋の評価との関係で判断される
- 土地に設置した野立て型や事業用設備は、償却資産として課税される可能性がある
- 固定資産税の課税対象かどうかは、設置形態・所有者・用途・自治体の判断で異なる
- 太陽光発電の導入費用は、固定資産税だけでなく、点検費用・交換費用・保険料・売電収入も含めて考える
- 契約前に、見積書で税金の扱い、補助金、売電価格、パワーコンディショナーの保証を確認する
太陽光発電に固定資産税はかかる?まず結論
特に確認したいのは、次の4点です。
- 太陽光パネルが住宅の屋根と一体になっているか
- 屋根とは別に架台を設けているか
- 設備を個人が住宅用として使うのか、法人・事業者が事業用に使うのか
- 設置している自治体がどのような課税判断をしているか
家庭用の屋根置き太陽光発電は、導入しただけで必ず新たな固定資産税が増えるとは限りません。ただし、住宅の評価方法や設備の設置形態によって取り扱いが変わるため、「家庭用なら絶対に非課税」と断定することもできません。
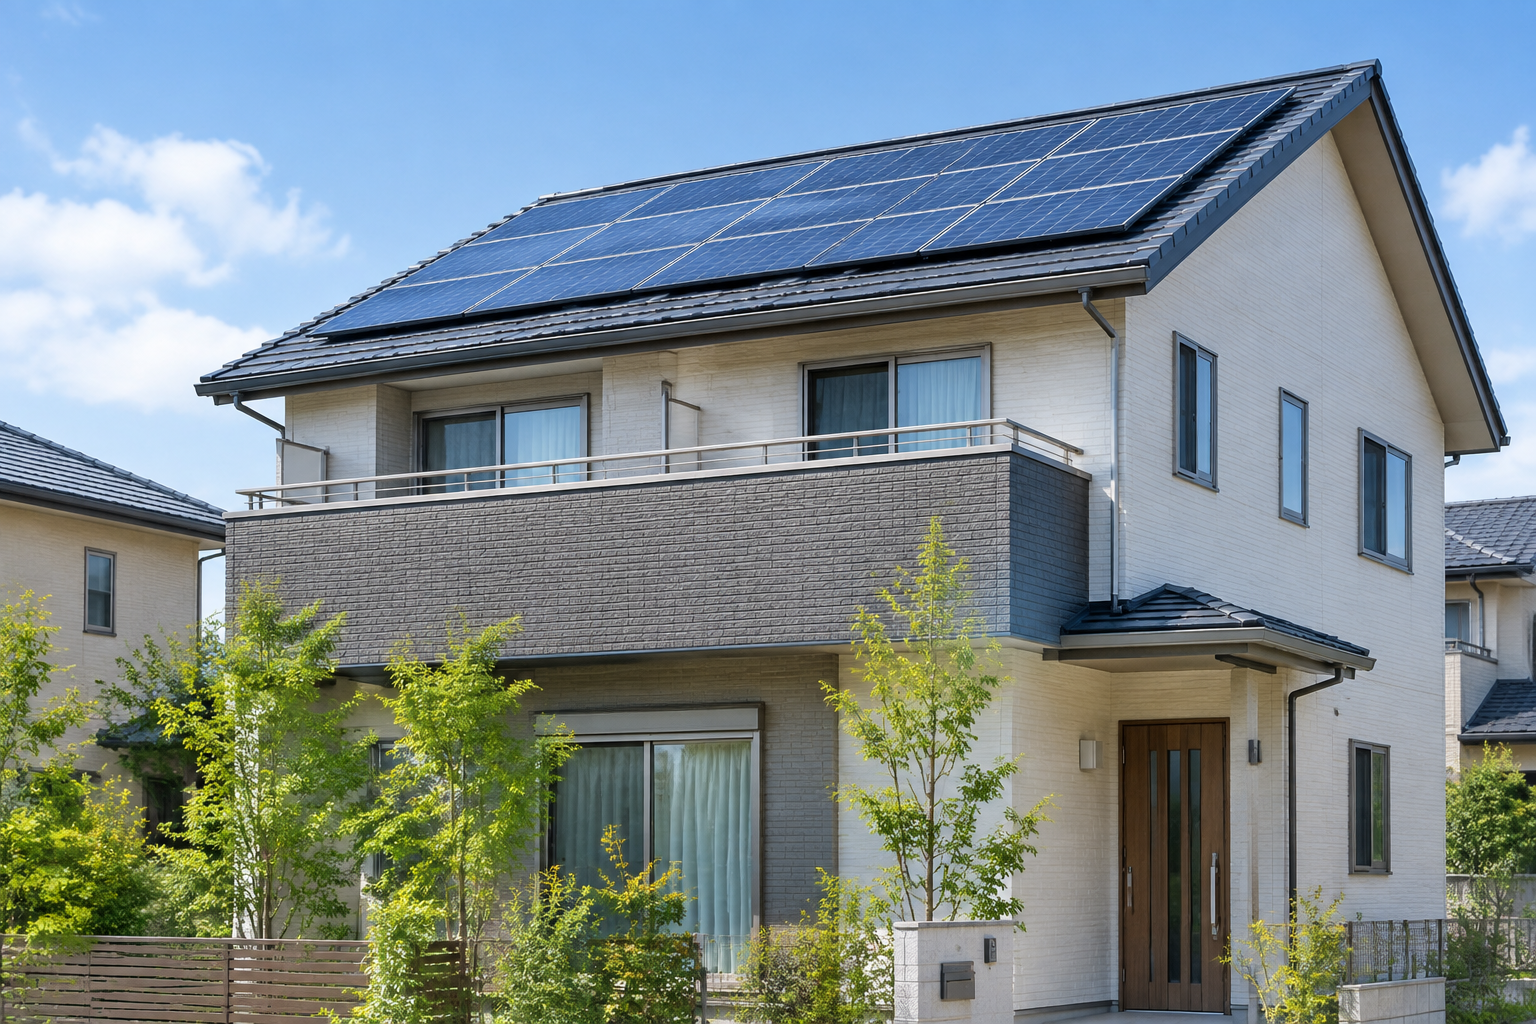
固定資産税と太陽光発電の関係を簡単に理解する
固定資産税は、毎年1月1日時点で土地・家屋・償却資産を所有している人に対して、市町村などが課税する地方税です。太陽光発電では、発電設備が「家屋の一部」として扱われるのか、「償却資産」として扱われるのかが主な論点になります。
固定資産税の対象になる3つの資産
| 区分 | 対象の例 | 太陽光発電との関係 |
|---|---|---|
| 土地 | 住宅の敷地、発電所用地 | 太陽光発電設備を設置しても、土地そのものの評価は別に行われる |
| 家屋 | 住宅、店舗、倉庫 | 屋根や建物と一体の設備として扱われるかが問題になる |
| 償却資産 | 事業用の機械、設備、構築物 | 事業用の太陽光発電設備が対象になることがある |
償却資産とは、会社や個人事業主が事業のために所有する土地・家屋以外の資産を指します。機械設備、構築物、工具などが該当し、一定の条件を満たす太陽光発電設備も含まれる場合があります。
同じ太陽光パネルでも、「自宅で電気を使う設備」と「売電収入を得る事業用設備」では、税務上の確認事項が異なります。
太陽光発電の仕組みと課税判断の関係
太陽光発電は、太陽電池が光を受けて直流電力を作り、パワーコンディショナーが家庭で使える交流電力に変換する仕組みです。主な構成機器には、太陽光パネル、架台、パワーコンディショナー、接続箱、分電盤、電力量計などがあります。
このうち、どの機器が家屋に含まれるか、独立した償却資産とされるかは、設備の構造や固定方法、自治体の評価実務に左右されます。パワーコンディショナーだけを見て判断するのではなく、システム全体の設置状況を確認することが必要です。
住宅用太陽光発電で固定資産税が問題になるケース
屋根置き型の太陽光発電
屋根置き型は、既存住宅の屋根に架台を固定し、太陽光パネルを設置する方式です。住宅用太陽光発電で多く採用されているタイプで、建物と一体の設備として扱われるか、独立した設備として扱われるかを確認します。
家屋の評価に含まれる設備であれば、太陽光発電の導入後にパネル分の償却資産税を別途申告する形にならないことがあります。ただし、自治体によって確認方法が異なるため、設置前または設置後に市区町村へ問い合わせると安心です。
屋根一体型の太陽光発電
屋根一体型は、太陽光パネルが屋根材の一部として組み込まれているタイプです。外観や設計上の特徴だけでなく、固定資産評価における家屋との一体性が判断材料になります。
新築住宅で屋根一体型を選ぶ場合は、住宅会社やハウスメーカーに「固定資産評価上、太陽光発電設備がどのように扱われるか」を確認してください。販売担当者の説明だけでなく、自治体の資産税担当課にも確認するのが確実です。
カーポート型・架台型の太陽光発電
カーポートの屋根や独立架台に太陽光パネルを設置する場合は、住宅の屋根置き型とは異なる扱いになる可能性があります。カーポートそのものが家屋または構築物として評価されることもあり、設備の所有形態や固定方法も確認が必要です。
「屋根があるから住宅用」「自宅で使うから非課税」とは限りません。カーポート型では、カーポート本体、太陽光パネル、架台、蓄電池などを分けて自治体に確認しましょう。
事業用・野立て型太陽光発電は償却資産に注意
事業用の太陽光発電設備は、償却資産として固定資産税の対象になる可能性が高くなります。特に、土地に架台を組んで設置する野立て型や、売電を主な目的とする発電所は、住宅用とは分けて考える必要があります。
償却資産として確認する設備
自治体への申告対象になるかを確認する際は、次のような設備を整理します。
- 太陽光パネル
- 架台
- パワーコンディショナー
- 接続箱
- 受変電設備
- フェンスや門扉などの構築物
- 監視装置や通信機器
- 基礎、配線、付属設備
すべての設備が同じ扱いになるとは限りません。設備の種類、取得価額、耐用年数、事業での使用状況などをもとに、申告や評価が行われます。
個人でも事業用なら確認が必要
個人名義で設置していても、売電収入を得る設備が事業用と判断される場合があります。法人だけが償却資産の対象になるわけではありません。
たとえば、発電した電気を自宅で使い、余った電気を売る家庭用設備と、発電所として継続的に売電する設備では、税務上の整理が異なる可能性があります。所得税や消費税の扱いと、固定資産税の扱いも同じではないため、混同しないようにしましょう。
償却資産申告の手続き
償却資産を所有している場合は、原則として毎年1月1日時点の資産状況を申告する手続きが必要になることがあります。申告期限や様式は自治体によって異なるため、設備を取得した時点で市区町村の公式案内を確認してください。
事業用太陽光発電は、固定資産税がかかるかだけでなく、償却資産申告が必要かどうかまで確認することが重要です。
固定資産税はいくら?税額の考え方
太陽光発電に関する固定資産税の金額は、設備の評価額、課税標準、税率、自治体の制度によって変わります。設備容量だけで税額を判断することはできません。
基本的な計算の考え方
固定資産税は、一般に次のような考え方で計算されます。
課税標準額 × 税率 = 固定資産税額
標準税率は1.4%とされていますが、自治体によって異なる場合があります。実際の税額は、取得価額そのものではなく、減価償却を考慮した評価額などをもとに算出されます。
そのため、見積書に記載された「太陽光発電の価格」に税率を掛ければ税額が出るわけではありません。太陽光パネル、パワーコンディショナー、架台などの構成や、取得時期、評価方法を確認する必要があります。
免税点にも注意する
償却資産には、課税標準額の合計が一定額未満の場合に固定資産税が課税されない免税点があります。ただし、免税点の判定や対象資産の集計方法は自治体の案内を確認してください。
免税点未満でも、申告が不要とは限りません。申告が必要か、課税される税額があるかは別の論点です。未申告のままにせず、自治体に確認することが大切です。
新築住宅の固定資産税軽減との違い
新築住宅には、一定の要件を満たす場合に家屋の固定資産税が一定期間軽減される制度があります。これは住宅に関する制度であり、太陽光発電設備の償却資産への課税を自動的に免除する制度とは限りません。
また、自治体によって独自の減税や特例が設けられている場合もあります。制度の対象、期間、申請期限は変わるため、国や自治体の最新情報を確認してください。
固定資産税以外にかかる太陽光発電の費用
太陽光発電の費用を判断するときは、固定資産税だけでなく、初期費用と長期的な維持費を合算する必要があります。税金がかからない場合でも、点検、修理、機器交換、保険などの費用が発生することがあります。
| 費用項目 | 主な内容 | 確認ポイント |
|---|---|---|
| 初期費用 | パネル、架台、工事、パワーコンディショナーなど | 総額、内訳、追加工事費が含まれているか |
| 固定資産税 | 土地・家屋・償却資産に対する地方税 | 課税区分と自治体の判断 |
| 点検・保守費用 | 発電状況、安全確認、配線・架台の点検 | 点検頻度、費用、作業範囲 |
| 修理・交換費用 | パワーコンディショナーなどの修理や交換 | 保証期間、保証対象、免責条件 |
| 保険料 | 火災、風災、落雷、盗難などへの補償 | 既存の火災保険で補償されるか |
| 撤去・廃棄費用 | 将来の撤去、処分、屋根の原状回復 | 契約上の負担者と処分方法 |
導入業者が「固定資産税はかかりません」と説明していても、それだけで契約を決めるのは避けましょう。税金の説明は、どの資産を、どの自治体で、どの用途に使う前提なのかを明確にしてもらう必要があります。
太陽光発電と蓄電池の固定資産税
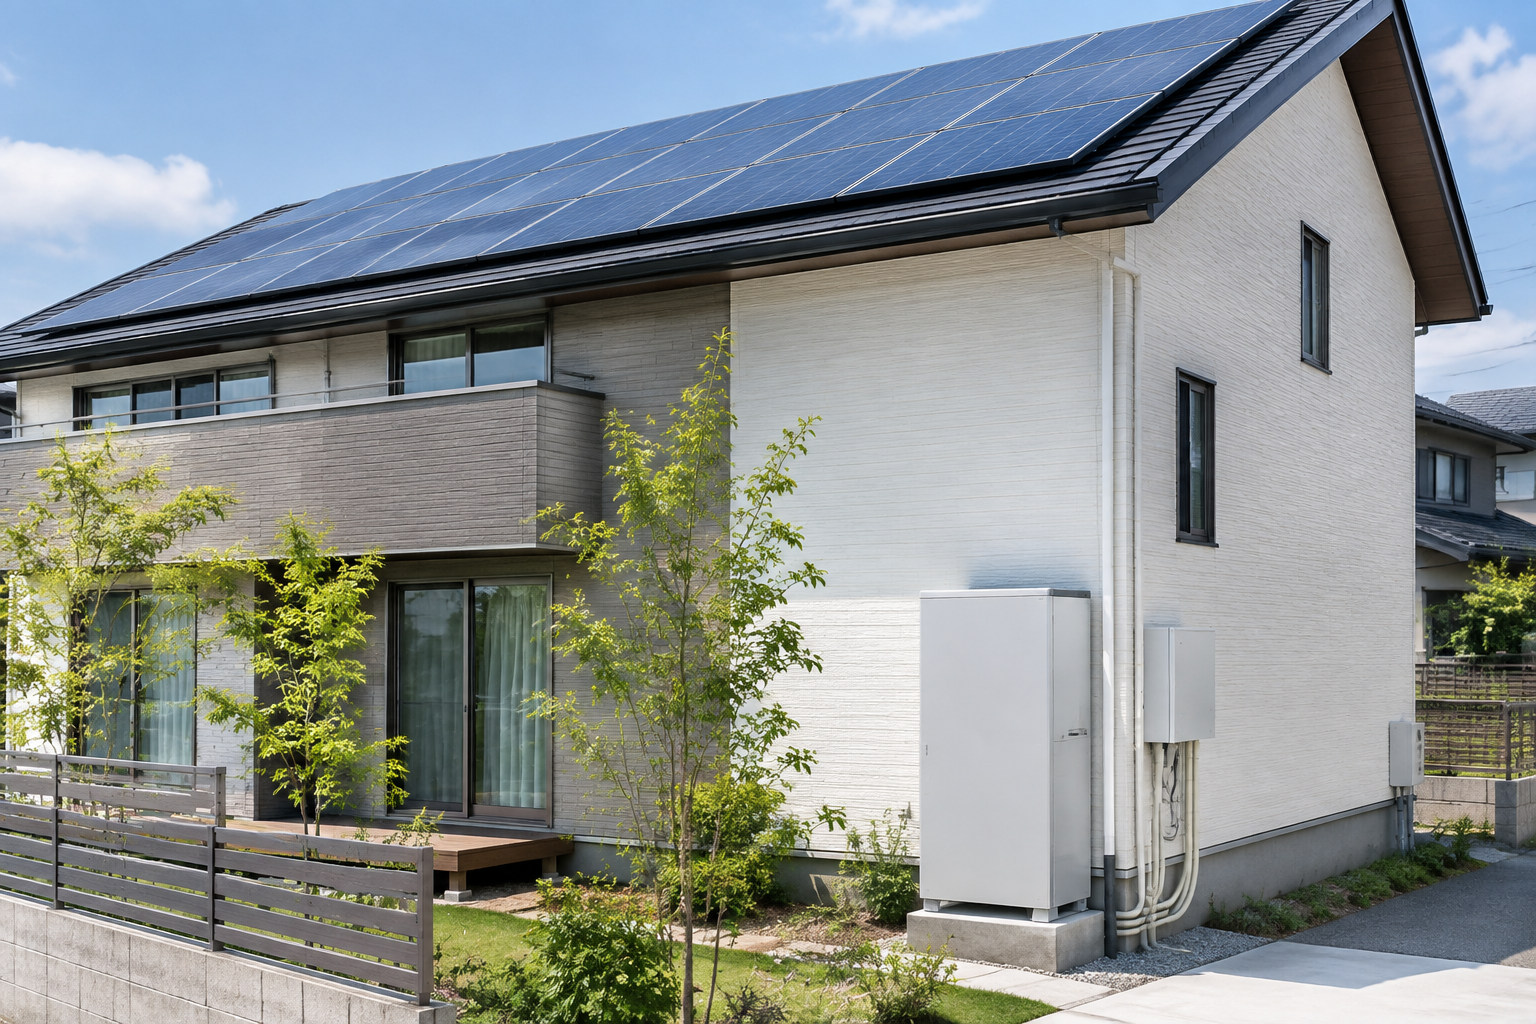
太陽光発電と蓄電池を同時に導入する場合は、蓄電池の設置場所、固定方法、用途、所有者も確認が必要です。蓄電池が住宅設備の一部として扱われるのか、独立した償却資産となるのかは、設備の状況によって異なります。
蓄電池を後付けする場合
屋外に蓄電池を設置する場合、基礎や収納設備を新設することがあります。蓄電池本体だけでなく、基礎、架台、配線、分電盤などの扱いも自治体に確認してください。
また、蓄電池の導入では、固定資産税以外に補助金の要件も重要です。補助金によって、対象機器、容量、登録製品、申請時期、工事完了期限が異なります。
太陽光発電と蓄電池の経済性
蓄電池を導入すると、昼間に発電した電気を夜間に使いやすくなります。一方で、蓄電池には本体費用、設置工事費、保証、将来の交換費用があります。
太陽光発電と蓄電池は、「売電収入が増えるか」だけでなく、「自家消費がどれだけ増えるか」「停電時に何を動かせるか」で比較すると判断しやすくなります。
太陽光発電のメリットとデメリット
太陽光発電のメリットは、電気料金の削減や再生可能エネルギーの利用です。一方、発電量が天候や季節に左右されること、初期費用や設備交換が必要なことがデメリットです。
メリット
- 日中の電気を自宅で使い、購入電力量を減らせる
- 余った電気を売電できる可能性がある
- 蓄電池と組み合わせると、電気を使える時間帯を広げられる
- 停電時に、対応機器で電力を使える場合がある
- 電気料金の変動リスクを一部抑えられる
ただし、発電量や節約額は、地域、屋根の向き、影、容量、電気の使い方、契約中の電気料金によって変わります。広告にあるシミュレーションは、前提条件と保証内容を確認してください。
デメリット
- 初期費用が大きくなりやすい
- 雨天や積雪、影によって発電量が低下する
- パワーコンディショナーなどの交換費用が必要になることがある
- 屋根の状態によっては補修や補強が必要になる
- 売電価格や補助金制度が変わる可能性がある
- 悪質な点検商法や不十分な施工に注意が必要
- 固定資産税や所得税など、設備以外の確認事項がある
「太陽光発電はやめたほうがいい」「やらなきゃよかった」と感じるケースは、発電量の想定、費用、契約条件、メンテナンスの説明が不十分なまま導入した場合に起こりやすいと考えられます。太陽光発電そのものがすべての家庭に向かないという意味ではありません。
太陽光発電が向いている人・向いていない人
太陽光発電に向いているかは、屋根の条件と電気の使い方で変わります。固定資産税の有無だけでなく、長期間使える住宅か、初期費用を無理なく負担できるかも判断材料です。
向いている可能性がある人
- 日当たりがよく、影の少ない屋根を持っている
- 日中に在宅して電気を使う時間が長い
- 電気料金の削減を長期的に考えている
- 設備の点検や保証確認を自分で行える
- 蓄電池を含めた停電対策を検討している
- 複数社の見積もりを比較する時間がある
慎重に検討したい人
- 近い将来に転居や建て替えを予定している
- 屋根の劣化が進み、先に大規模修繕が必要
- 周囲の建物や樹木による影が大きい
- ローン返済と電気料金削減額の差を確認していない
- 訪問販売の当日契約を求められている
- 固定資産税や補助金の説明を口頭だけで受けている
太陽光発電の見積もりで確認する項目
見積もりは、総額だけでなく、設備と工事の内訳を確認します。太陽光発電の固定資産税についても、「誰が、どの制度を、どの前提で説明したのか」を書面に残してもらいましょう。
設備と工事の内訳
- 太陽光パネルのメーカー、型番、出力、枚数
- パワーコンディショナーのメーカー、容量、台数
- 架台、接続箱、分電盤、配線の費用
- 足場、屋根補修、防水工事の費用
- 蓄電池を導入する場合の容量と設置場所
- 撤去費用や追加工事費が発生する条件
保証とメンテナンス
保証には、製品保証、出力保証、施工保証、自然災害補償などがあります。保証期間だけでなく、何が故障した場合に、どの費用が補償されるかを確認してください。
太陽光発電の点検は、安全面と発電性能の確認に関係します。点検を口実に高額な契約を迫る悪質業者もいるため、突然訪問してきた業者には、その場で屋根に上げたり契約したりしないことが重要です。
売電価格とシミュレーション
売電価格は、制度区分、認定時期、設備容量などによって変わります。将来の売電価格を現在の価格と同じと考えず、契約時点で適用される制度を公式情報で確認してください。
シミュレーションでは、年間発電量、日射条件、影、劣化、電気料金、自家消費率、売電単価、ローン金利、維持費を確認します。発電量を最大値だけで示す資料ではなく、前提条件が明記された資料を比較しましょう。
太陽光発電の補助金と固定資産税を確認する方法
太陽光発電の補助金は、国、都道府県、市区町村、対象機器によって内容が異なります。東京都の補助金を含め、制度は年度ごとに予算や要件が変わるため、必ず公的な最新情報を確認してください。
補助金を確認する際は、次の項目を見ます。
- 申請者の条件
- 対象となる住宅と設備
- 対象機器の登録要件
- 申請の受付期間と予算上限
- 工事着手前の申請が必要か
- 実績報告や完了期限
- 他の補助金との併用可否
- 補助金を受けた場合の処分制限や維持要件
補助金を受けたから固定資産税が免除される、または固定資産税がかかるという関係が自動的に成立するわけではありません。補助金と税金は別々の制度として確認してください。
太陽光発電の固定資産税を確認する具体的な手順
固定資産税の判断で迷ったら、設備の情報を整理して自治体に問い合わせます。販売会社の説明だけで判断せず、自治体から回答を得た場合は、担当課名や確認日も記録しておくと安心です。
- 設置場所を整理する
住宅の屋根、カーポート、独立架台、土地上など、設置形態を確認します。 - 所有者を確認する
個人、法人、リース会社、第三者所有モデルなど、契約書上の所有者を確認します。 - 用途を整理する
自家消費、余剰売電、全量売電、事業用などの用途を整理します。 - 設備の明細を用意する
パネル、架台、パワーコンディショナー、蓄電池、基礎などの型番・価格・設置状況を用意します。 - 自治体の資産税担当課へ問い合わせる
「この設置形態の太陽光発電設備は、家屋・償却資産のどちらに該当するか」「申告は必要か」を確認します。 - 回答を記録する
担当部署、担当者、確認日、必要書類、申告期限を記録します。 - 契約書と見積書を照合する
業者の説明と自治体の案内に違いがないか確認します。
自治体に問い合わせるときは、「太陽光発電を設置します」だけでなく、設置場所・所有者・用途・設備明細を伝えると判断されやすくなります。
失敗しやすい契約と注意点
太陽光発電のトラブルは、税金の誤解だけでなく、発電量の過大な見積もり、不要な設備、保証内容の不一致、点検契約の高額請求などから起こります。
「固定資産税は絶対にかからない」と断定する
固定資産税の扱いは、設置場所や用途などで変わります。業者が非課税と説明していても、自治体への確認を省略しないでください。
売電収入だけで元が取れると考える
売電価格は制度や契約条件によって変わり、発電量も天候や影に左右されます。自家消費による電気料金削減、売電収入、維持費、ローン、交換費用を分けて計算しましょう。
点検を断ると危険だと言われる
点検の必要性を確認することと、高額な契約をその場で結ぶことは別です。点検内容、資格、費用、報告書、修理の必要性を確認し、必要なら別会社にも相談してください。
蓄電池を急いで追加する
蓄電池は停電対策や自家消費率向上に役立つ可能性がありますが、住宅の電気使用量や設置スペースによって適性が変わります。容量だけでなく、全負荷型か特定負荷型か、保証、交換費用を比較してください。
補助金を前提に契約する
補助金は、予算上限や申請期限に達すると受付終了になることがあります。採択や交付決定を受けられる前提で契約せず、補助金が受けられなかった場合の支払額と解約条件を確認してください。
太陽光発電に関するよくある質問
太陽光発電を自宅に設置すると固定資産税は必ずかかりますか?
必ずかかるわけではありません。屋根置き型か、独立架台か、住宅用か事業用かによって扱いが変わるため、設置場所の自治体に確認してください。
家庭用太陽光発電は償却資産の申告が必要ですか?
家庭用の屋根置き設備がすべて償却資産申告の対象になるとは限りません。ただし、設置形態や売電の状況によって判断が変わるため、自治体の資産税担当課に設備明細を伝えて確認する必要があります。
太陽光パネルとパワーコンディショナーは同じように課税されますか?
必ずしも同じ扱いになるとは限りません。家屋との一体性や設備の用途、設置方法を踏まえて判断されるため、パネル、パワーコンディショナー、架台などを分けて自治体に確認してください。
太陽光発電と蓄電池を同時に設置すると税金は増えますか?
蓄電池を追加したことで必ず固定資産税が増えるとは断定できません。蓄電池の設置場所、固定方法、所有者、用途によって扱いが変わるため、太陽光発電設備とは別に確認することが重要です。
固定資産税の税額は太陽光発電の価格に1.4%を掛ければ分かりますか?
単純に取得価格へ1.4%を掛けて算出することはできません。課税標準額や評価額、減価、自治体の税率などが関係するため、正確な税額は自治体に確認してください。
太陽光発電の補助金を受けると固定資産税は免除されますか?
補助金を受けたことだけを理由に、固定資産税が自動的に免除されるわけではありません。補助金制度と固定資産税は別の制度なので、それぞれの要件を確認してください。
太陽光発電はやらなきゃよかったと後悔しやすいのはなぜですか?
発電量、費用、保証、売電価格、メンテナンス条件を十分に確認せず契約すると、想定と実績に差が出ることがあります。複数の見積もりを比較し、屋根の状態と自家消費量を含めたシミュレーションを確認してください。
太陽光発電の点検を訪問業者に頼んでもよいですか?
訪問業者だから直ちに悪質とは限りませんが、その場で契約する必要はありません。点検の資格、作業内容、費用、報告書、修理の必要性を確認し、別の専門業者やメーカーにも相談してください。
まとめ
太陽光発電の固定資産税は、住宅用か事業用か、屋根置き型か架台型か、設備の所有者は誰かによって扱いが変わります。一般的な家庭用の屋根置き型では、太陽光発電を設置しただけで必ず新たな固定資産税がかかるとは限りません。
一方、野立て型や事業用の太陽光発電設備は、償却資産として申告・課税の対象になる可能性があります。蓄電池、カーポート、パワーコンディショナーなども含め、設備の明細を整理して自治体の資産税担当課へ確認しましょう。
太陽光発電の契約前は、固定資産税だけでなく、初期費用、発電量、売電価格、補助金、保証、点検、将来の交換費用まで確認することが大切です。制度や税率、補助金、売電条件は変わる可能性があるため、最新の公式情報を確認したうえで、自宅の条件に合うか判断してください。