
太陽光発電ローンは、金利だけでなく、借入期間・手数料・繰上返済条件・太陽光発電の収支を合わせて選ぶことが重要です。最も低い金利の商品を選べば必ず得をするわけではなく、発電量や自家消費率まで含めた総支払額で判断する必要があります。
- 太陽光発電ローンには、銀行の目的別ローン、住宅ローンへの組み込み、信販会社のソーラーローンなどがある
- 比較では、表示金利ではなく「総返済額」「融資手数料」「保証料」「団信」「繰上返済手数料」を確認する
- 売電収入だけで返済する計画は避け、自家消費による電気料金削減も含めて試算する
- 太陽光発電と蓄電池を同時に導入する場合は、借入額が増えるため、効果と返済負担を分けて確認する
- 金利、補助金、売電価格、融資条件は時期や地域、金融機関によって変わるため、契約前に公式情報を確認する
太陽光発電ローンとは
太陽光発電ローンとは、住宅用太陽光発電システムの購入・設置費用を金融機関や信販会社から借り入れる方法です。太陽光発電の設備費を一括で支払わず、毎月の返済に分けられる点が特徴です。
商品によっては、太陽光発電だけでなく、蓄電池、エコキュート、屋根の修繕、電気自動車用充電設備などを融資対象に含めています。ただし、対象設備、借入上限、返済期間、担保や保証の要否は商品ごとに異なります。
住宅用太陽光発電のしくみ
住宅用太陽光発電は、屋根などに設置した太陽電池モジュールが太陽光を受けて直流電力をつくり、パワーコンディショナーが家庭で使える交流電力に変換する仕組みです。発電した電気は、まず家庭内で使い、余った電気を売電するか、蓄電池に充電します。
発電量は、地域、屋根の向き・角度、影、パネル容量、気温、機器の性能、経年劣化などによって変わります。したがって、同じ容量の設備でも、家庭ごとの発電量や経済効果は同じではありません。
太陽光発電ローンの主な種類
| 種類 | 特徴 | 確認したい点 |
|---|---|---|
| 銀行の目的別ローン | 太陽光発電などの設備資金を対象とするローン | 金利タイプ、融資手数料、保証料、返済期間 |
| 住宅ローンへの組み込み | 新築・購入時などに住宅設備費を含めて借りる方法 | 住宅ローン全体の審査、総返済額、抵当権 |
| 信販会社のソーラーローン | 販売店の提携先として案内されることがある | 実質年率、支払回数、所有権、繰上返済条件 |
| リフォームローン | 住宅改修の一部として利用できる場合がある | 太陽光発電が対象か、借入上限、担保の有無 |
太陽光発電ローンの金利はどう見るか
太陽光発電ローンの金利は、固定金利、変動金利、期間固定型などに分かれます。現在の適用金利やキャンペーン金利は金融機関・申込時期・審査結果などで変わるため、この記事では特定の金利を断定しません。
固定金利
固定金利は、契約時に決められた金利が返済期間中に変わらないタイプです。毎月の返済額を把握しやすく、電気料金の削減額や売電収入を保守的に計画しやすい一方、変動金利より初期の金利が高い場合があります。
変動金利
変動金利は、市場金利や金融機関の基準に応じて金利が見直されるタイプです。借入時の金利が低く見えることがありますが、将来の返済額が変わる可能性があります。返済期間が長い場合は、金利上昇時に家計が耐えられるかを確認してください。
表示金利と実質的な負担の違い
ローンを比較するときは、次の費用を含めて考えます。
- 借入元金
- 利息
- 融資事務手数料
- 保証料
- 団体信用生命保険の上乗せ費用
- 印紙税などの諸費用
- 繰上返済手数料
金融機関によっては、保証料を一括で支払う方式と、金利に上乗せする方式があります。表示金利だけで比較せず、同じ借入額・同じ返済期間で返済予定表を取得し、総額を並べることが大切です。
| 比較項目 | 確認する質問 | 判断のポイント |
|---|---|---|
| 金利タイプ | 固定か変動か | 返済額の安定性と金利上昇リスク |
| 適用条件 | 誰に、どの条件で適用されるか | 広告表示と自分の適用金利が同じとは限らない |
| 手数料 | 借入時にいくらかかるか | 金利が低くても手数料が高い場合がある |
| 返済期間 | 何年まで借りられるか | 長期化すると月額は下がるが利息は増えやすい |
| 繰上返済 | 手数料や最低金額はいくらか | 将来の一部返済を予定する場合に重要 |
| 担保・保証 | 担保や保証人が必要か | 審査期間や諸費用にも影響する |
太陽光発電の費用とローン返済を考える方法
太陽光発電の導入費用は、パネル容量、屋根の形状、設置工事、パワーコンディショナー、架台、配線、足場、蓄電池の有無などで変わります。見積書では、設備本体だけでなく工事費や諸費用を含む総額を確認してください。
返済額の基本式
元利均等返済では、毎月の返済額はおおむね次の要素で決まります。
毎月返済額=借入元金・金利・返済回数から算出される元金と利息の合計
実際の計算は金融機関の返済シミュレーションを使うのが確実です。アプラスのローンシミュレーションなど、金融機関や信販会社が提供する公式シミュレーターを利用する場合も、入力する金利、手数料、ボーナス返済の有無を確認してください。「アプラス ローン シュミレーション」と検索する人もいますが、表記ゆれにかかわらず、公式サイトのシミュレーターを利用することが重要です。
収支の考え方
太陽光発電の経済効果は、次のように分けて考えると整理しやすくなります。
- 自家消費した電気による購入電力量の削減
- 余剰電力を売電した収入
- 自治体や国などの補助制度による負担軽減
- ローンの元金と利息
- 点検・修理・交換などの維持管理費
- パワーコンディショナーなどの将来的な交換費用
簡易シミュレーションの例
たとえば、年間の電気料金削減額と売電収入を合計し、そこから年間のローン返済額と維持費を差し引きます。ただし、これは投資回収を保証する計算ではありません。
年間の実質効果=自家消費による削減額+売電収入+補助金を年換算した効果-年間返済額-維持管理費
ここでは、発電量が毎年同じとは限りません。天候、積雪、汚れ、影、機器の劣化、電気料金の変化によって結果が変わります。複数のケースを作り、楽観的なケースだけでなく、発電量が少ないケースや金利が上昇したケースも確認してください。
太陽光発電と蓄電池を一緒にローンで購入する場合
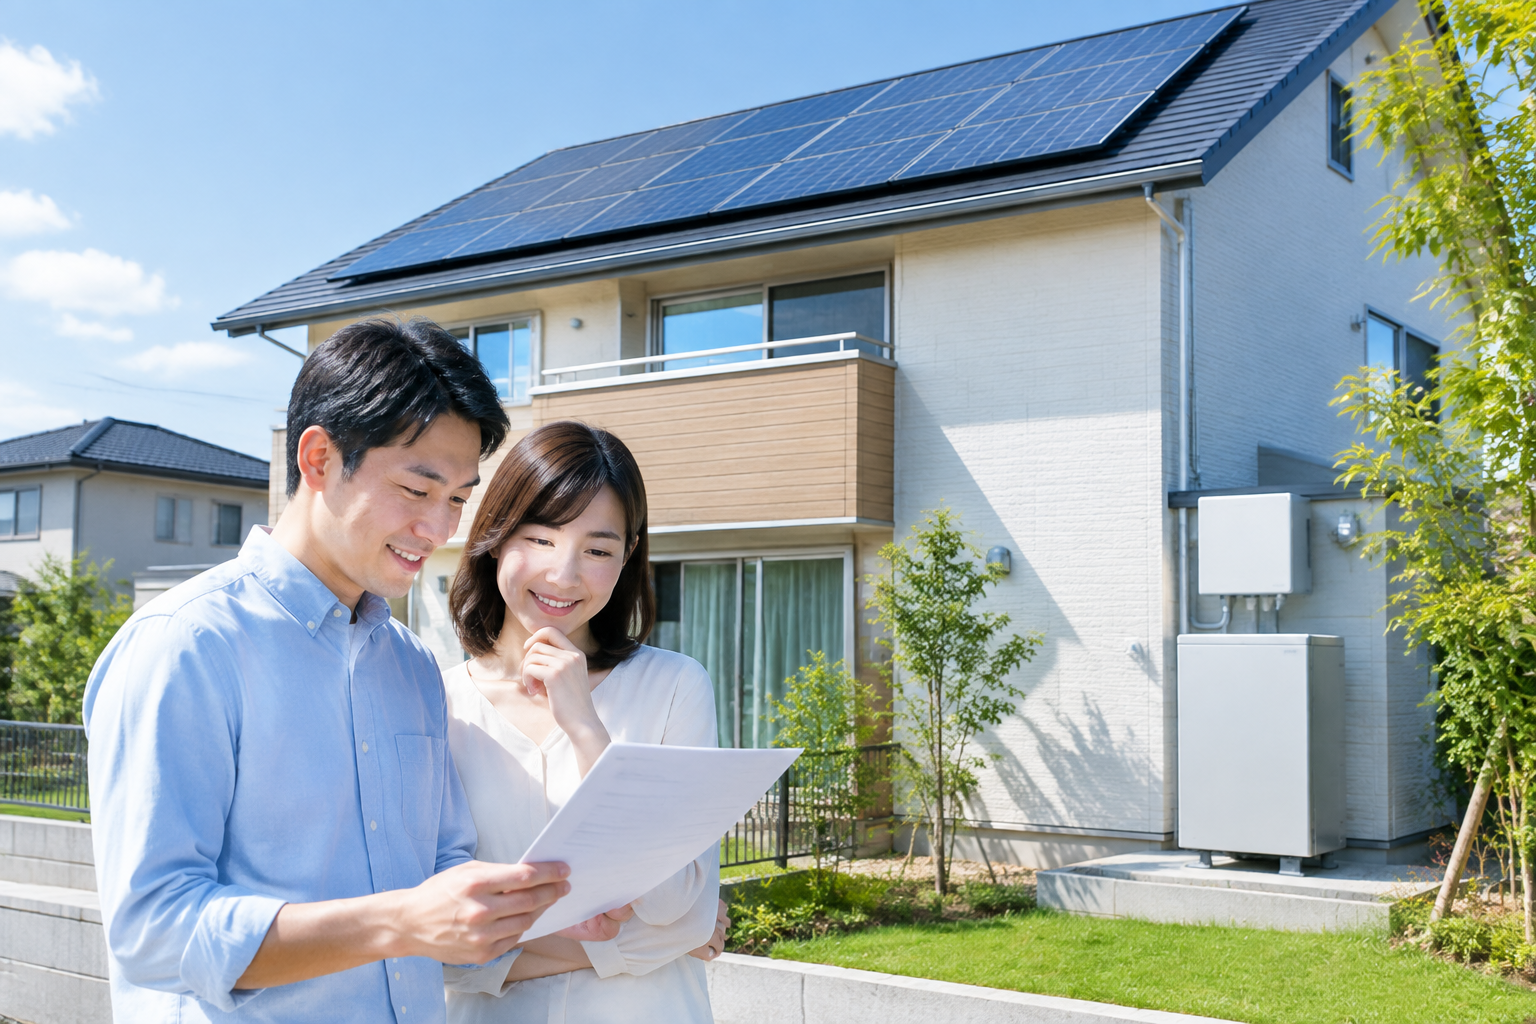
太陽光発電と蓄電池を同時に導入すると、昼間に発電した電気を夜間に使いやすくなります。一方で、蓄電池の分だけ初期費用と借入額が増えるため、太陽光発電単体と蓄電池付きの収支を分けて比較することが必要です。
蓄電池の主な効果
- 昼間の余剰電力を夜間に使える
- 購入電力量を減らせる可能性がある
- 停電時に特定の機器へ電力を供給できる場合がある
- 電力会社から購入する電気の時間帯を調整しやすい
ただし、蓄電池には容量の上限、充放電による損失、使用可能な出力、保証期間、設置場所の条件があります。停電時に家全体へ給電できるのか、特定回路だけなのかも製品ごとに異なります。
太陽光発電の条件をもう少し具体的に比較したい方は、太陽光発電の費用相場も一緒に確認しておくと分かりやすいです。
蓄電池をローンに含める場合は、太陽光発電だけの見積書、蓄電池を追加した見積書、ローンを別々にした場合の返済額を取得しましょう。蓄電池の導入による電気料金削減額が、追加返済額を上回るとは限りません。
太陽光発電のメリットとデメリット
太陽光発電のメリットは、電気料金の削減や売電、停電対策などです。デメリットは、初期費用、発電量の変動、設備の劣化、修理費、屋根や契約に関するリスクです。
メリット
電気を自家消費できる
発電した電気を家庭で使えば、電力会社から購入する電力量を減らせます。電気料金の単価や家庭の電力使用時間によって、削減効果は変わります。
余剰電力を売電できる
家庭で使い切れない電気は、一定の条件のもとで売電できます。ただし、売電価格や買取期間、申請手続きは制度や契約によって異なります。現在の太陽光発電の売電価格は、資源エネルギー庁や電力会社などの公式情報で確認してください。
停電時の備えになる場合がある
太陽光発電は、停電時に自動で家全体を通常どおり動かす設備ではありません。自立運転機能、蓄電池、分電盤、接続機器などの条件がそろって初めて、指定された機器へ電力を供給できる場合があります。
環境負荷の低減につながる可能性がある
自宅で再生可能エネルギーをつくり、化石燃料由来の電力購入を減らすことは、環境負荷の低減につながる可能性があります。実際の効果は、発電量、電力の使い方、設備の製造・廃棄などを含めて考える必要があります。
デメリット
初期費用とローン負担が発生する
ローンを使えば導入時の一括負担は抑えられますが、利息を含む返済が発生します。返済期間を長くすると月々の負担は抑えやすい一方、総支払額が増えることがあります。
発電量が天候に左右される
太陽光発電は夜間に発電せず、雨天や積雪、影の影響も受けます。北海道など積雪のある地域では、雪の影響、屋根の形状、架台、除雪の必要性などを地域事情に詳しい事業者へ確認してください。
設備の点検・交換が必要になる
パネル、パワーコンディショナー、架台、配線などは、設置後も状態確認が必要です。パワーコンディショナーは、異常表示、発電停止、異音、出力低下などがある場合に点検を依頼します。交換時期や費用は製品や故障状況によって異なります。
屋根への影響を確認する必要がある
屋根の状態が悪いまま設置すると、後から屋根修繕とパネル脱着が必要になることがあります。設置前に、屋根材、築年数、雨漏り、保証、将来の葺き替え予定を確認してください。
太陽光発電は「やらなきゃよかった」と後悔する設備ではなく、条件を確認せずに契約すると後悔しやすい設備です。発電量、費用、保証、契約解除条件を事前に確認すれば、判断材料を増やせます。
太陽光発電をやめたほうがいい人・向いている人
太陽光発電に向いているかは、初期費用を無理なく負担でき、長期間その住宅に住む予定があり、屋根と発電条件に問題がないかで判断します。短期間で売却する予定がある場合や、ローン返済が家計を圧迫する場合は慎重な検討が必要です。
向いている可能性がある人
- 昼間にも一定の電力を使う家庭
- 屋根の向き・角度・影の条件が比較的よい住宅
- 長期間住み続ける予定がある人
- 停電時の電源確保を重視する人
- 発電量が少ない場合でも返済できる家計余力がある人
- 複数社の見積もりや契約条件を比較できる人
慎重に検討したい人
- 近い将来に転居や売却を予定している人
- 屋根の修繕や葺き替えが近い人
- ローン返済が始まると家計に余裕がなくなる人
- 発電量や売電収入を保証してほしい人
- 訪問営業の当日契約を求められている人
- 補助金が必ず受け取れると説明されている人
「太陽光発電はやらないほうがいい」と一律に決めるのではなく、導入しない場合の電気料金、導入する場合の返済額、蓄電池を追加した場合の差額を比較してください。
太陽光発電ローンの選び方
太陽光発電ローンは、販売店の提携ローンだけでなく、銀行や信用金庫などの目的別ローンも比較しましょう。申込先を増やす前に、借入希望額、返済期間、金利タイプ、諸費用をそろえて比較することが大切です。
1. 必要な借入額を決める
見積総額から、自己資金、利用できる補助金、現金で支払う費用を差し引き、必要借入額を計算します。ただし、補助金は申請要件、予算、受付期間、着工前申請の有無などがあるため、採択や交付が確定する前提で借入額を決めないでください。
2. 返済期間を複数パターンで試す
短期返済は利息を抑えやすい一方、毎月の返済額が高くなります。長期返済は月々の負担を下げやすい一方、利息が増え、設備の保証期間や寿命と返済期間が合わない可能性があります。
費用負担を比較するときは、太陽光発電の補助金まとめも確認して、利用できる制度や条件を整理しておくと安心です。
返済期間を選ぶ際は、住宅ローン、教育費、車のローン、固定資産税、保険、修繕費などを含めた家計で確認します。太陽光発電の返済額だけを単独で見るのは避けてください。
3. 固定金利と変動金利を比較する
将来の返済額を安定させたい場合は固定金利、金利変動のリスクを許容し、低い金利が続く可能性を重視する場合は変動金利が候補になります。どちらが有利かは、契約時点の条件と将来の金利によって変わります。
4. 団体信用生命保険と保証を確認する
ローンによっては団体信用生命保険を付けられたり、一定の条件で付帯したりします。保険料が金利に含まれるのか、加入条件や保障範囲は何かを確認してください。設備保証、施工保証、自然災害補償も、ローンとは別に確認が必要です。
5. 繰上返済と一括返済の条件を確認する
将来、余裕資金で繰上返済する可能性があるなら、手数料、受付方法、最低返済額、返済期間短縮型と返済額軽減型の違いを確認します。販売店や担当者の説明だけでなく、ローン契約書や金融機関の公式資料で確認してください。
6. 住宅ローンに組み込む場合の注意点
新築や住宅購入と同時に太陽光発電を設置する場合、住宅ローンに設備費を含められることがあります。住宅ローンは返済期間が長くなることがあるため、太陽光発電設備の耐用年数、保証期間、将来の修繕費も考慮してください。
北海道銀行の住宅ローンや山陰合同銀行の住宅ローンなど、特定の金融機関を検討する場合も、現在の金利、対象設備、融資条件、地域要件は公式サイトや窓口で確認してください。「北海道銀行 住宅ローン金利」「住宅ローン 北海道銀行 金利」の検索結果だけで判断せず、実際に適用される金利を確認することが必要です。
太陽光発電の補助金とローンの関係
太陽光発電の補助金は、国、都道府県、市区町村などが実施する場合があります。制度の有無、対象設備、申請者、受付期間、予算、着工時期、併用可否は制度ごとに異なります。
東京都の太陽光発電補助金を調べる場合も、東京都の公式情報だけでなく、設置する区市町村の制度を確認してください。制度名や受付条件が年度ごとに変わる可能性があるため、古い記事や営業資料だけで判断しないことが重要です。
補助金をローン計画に入れる手順
- 国、都道府県、市区町村の公式サイトで制度を確認する
- 申請者、対象設備、対象経費、申請期限を確認する
- 交付申請が着工前に必要か確認する
- 補助金が交付される時期を確認する
- 補助金が受け取れない場合でも返済できるか試算する
補助金は「もらえる予定」ではなく、交付決定と入金時期を確認してから資金計画に反映します。補助金が後払いの場合、導入時には一時的に全額を支払う必要があることもあります。
太陽光発電ローンで起きやすい失敗と注意点
失敗の多くは、発電量や返済額を楽観的に見積もること、契約を急ぐこと、保証と保守の範囲を確認しないことから起こります。ローンの審査に通ったことと、導入が家計に適していることは別です。
失敗例1:売電収入だけで返済できると思う
売電量は発電量から自家消費分を差し引いた余剰電力です。家庭で電気を多く使えば売電量は減りますが、その分、自家消費による電気料金削減が増える可能性があります。売電収入だけでなく、削減額と合わせて評価してください。
失敗例2:最長期間で月額だけを下げる
月額返済が低く見えると契約しやすくなりますが、返済期間が長いほど利息の合計が増える場合があります。月額、総返済額、設備保証期間を一覧にして比較してください。
失敗例3:一社のシミュレーションを信じる
シミュレーションには、日射量、劣化率、電気料金、売電価格、自家消費率などの前提があります。前提が違えば結果も変わるため、入力値と計算期間を確認し、複数社で比較してください。
失敗例4:蓄電池を必要性の確認なしに追加する
蓄電池は停電対策や自家消費率の向上に役立つ可能性がありますが、容量と価格が家庭に合わなければ、追加費用に見合う効果を得にくいことがあります。蓄電池なし、容量の異なる蓄電池あり、将来追加の3パターンを比較してください。
設備の導入後まで見据えるなら、太陽光発電に固定資産税はかかる?もあわせて読んでおくと手続きの流れを整理しやすくなります。
失敗例5:点検や修理の営業をその場で契約する
「無料点検」「今すぐ修理」「この地域で故障が多い」などと不安をあおられた場合は、その場で契約しないでください。太陽光発電の点検で不審な勧誘を受けた場合は、施工会社、メーカー、自治体の相談窓口、消費生活センターなどに確認します。
インターネット上には「太陽光発電 点検 悪質業者一覧」といった情報がありますが、一覧の掲載だけで業者の違法性を断定することはできません。行政機関や公的な相談窓口の情報を確認し、契約書、見積書、名刺、訪問日時、説明内容を保存してください。
契約前に確認する具体的な手順
太陽光発電ローンは、設備、施工、売電、補助金、融資を別々に確認すると判断しやすくなります。次の順番で資料をそろえると、説明の食い違いを見つけやすくなります。
- 屋根を確認する:屋根材、築年数、方位、傾斜、影、雨漏り、修繕予定を確認する
- 電気使用量を確認する:直近12か月の電気料金と使用量を用意する
- 複数の見積書を取る:パネル容量、蓄電池容量、工事内容をそろえて比較する
- 発電シミュレーションの前提を見る:地域、方位、影、劣化率、自家消費率、売電単価を確認する
- ローンを比較する:借入額、返済期間、金利タイプ、手数料、保証料、総返済額をそろえる
- 補助金を確認する:公式情報で申請期限、着工条件、予算、入金時期を確認する
- 保証を確認する:製品保証、施工保証、雨漏り保証、自然災害補償の範囲を確認する
- クーリングオフなどを確認する:訪問販売や電話勧誘販売では、契約方法に応じた消費者保護制度を確認する
- 家計に当てはめる:発電量が少ない場合や金利が上がった場合でも返済できるか確認する
- 書面を保存する:見積書、契約書、約款、保証書、シミュレーション、説明資料を保管する
営業担当者には、少なくとも次の質問を文書で回答してもらいましょう。
- 見積金額に足場、分電盤、配線、申請、処分費が含まれているか
- 追加工事が発生する条件と単価
- 発電量を保証するのか、保証しないのか
- ローンの金利は固定か変動か、適用条件は何か
- キャンセル、契約解除、繰上返済に費用がかかるか
- 停電時に使用できる範囲と、蓄電池の実効容量はどれくらいか
- 補助金が不採択になった場合の契約と支払いはどうなるか
太陽光発電ローンに関するFAQ
太陽光発電ローンは何年で組むのがよいですか?
適切な返済期間は、毎月無理なく返済でき、総返済額も許容できる期間です。短期なら利息を抑えやすく、長期なら月額を抑えやすい一方、長期化で利息が増える場合があります。設備の保証期間と住宅に住む予定も合わせて確認してください。
太陽光発電ローンは住宅ローンに組み込めますか?
住宅ローンに太陽光発電設備費を含められるかは、金融機関と申込内容によって異なります。新築・購入時のみ対象となる場合や、対象設備・借入上限が定められている場合があるため、金融機関の公式条件を確認してください。
太陽光発電ローンは売電収入で返済できますか?
売電収入だけで返済できるとは限りません。発電量、家庭の自家消費量、売電単価、設備の劣化、ローン金利によって収支が変わるため、自家消費による電気料金削減と維持費を含めて試算してください。
蓄電池も同じローンで購入できますか?
太陽光発電ローンやリフォームローンの中には、蓄電池を対象に含む商品があります。ただし、対象設備、借入上限、返済期間、太陽光発電との同時設置条件は商品ごとに異なります。太陽光発電単体との費用差と効果を比較してください。
太陽光発電の補助金をローン返済に充ててもよいですか?
補助金の使途に特別な制限がなければ、家計上は返済資金に充てる考え方もできます。ただし、補助金は交付決定前に確定せず、入金が導入後になることもあります。不採択や入金遅延を想定しても返済できる資金計画にしてください。
太陽光発電の発電量はどのように確認しますか?
発電量は、パワーコンディショナーやモニター、メーカーの管理アプリなどで確認できる場合があります。表示方法や計測範囲は製品によって異なるため、引き渡し時に確認し、月ごとの発電量とシミュレーションを比較してください。
太陽光発電はやらなきゃよかったと後悔しやすいですか?
後悔しやすいのは、返済額、発電量、修理費、屋根工事、売電条件などを確認せずに契約した場合です。複数の見積もりを比較し、発電量が少ないケースでも家計に無理がないかを確認すれば、判断の不確実性を減らせます。
太陽光発電の点検で悪質業者を見分ける方法はありますか?
「今すぐ契約しないと危険」「無料点検の結果、必ず修理が必要」など、急がせる説明には注意が必要です。契約せず、設置業者やメーカー、公的な消費生活相談窓口に確認し、見積書と点検内容を複数社で比較してください。
まとめ
太陽光発電ローンを選ぶときは、金利の低さだけでなく、総返済額、手数料、返済期間、保証、繰上返済条件を比較してください。太陽光発電の経済効果は、売電収入だけではなく、自家消費による電気料金削減、補助金、維持管理費、将来の機器交換費まで含めて考えます。
契約前に「設備の見積もり」「発電シミュレーション」「ローン返済予定表」「補助金の公式条件」をそろえ、同じ前提で比較することが失敗を防ぐ近道です。
金利、売電価格、補助金、金融機関の融資条件は変動するため、最終的には各金融機関、自治体、制度の公式情報を確認してください。発電量が少ない場合や補助金を受け取れない場合でも返済できる計画であれば、太陽光発電ローンをより現実的に検討できます。