
家庭用蓄電池に固定資産税がかかるかは、設置場所・所有者・利用目的・自治体の判定によって異なります。一般的な個人の住宅で、自家用として設置する家庭用蓄電池は、固定資産税の対象にならないケースが多い一方、事業用として使用する場合や、自治体から償却資産に該当すると判断された場合は申告・課税が必要になることがあります。
費用や採算まで含めて検討するなら、太陽光発電の費用相場もあわせて確認すると、判断材料を整理しやすくなります。
「家庭用蓄電池を設置したら必ず固定資産税が増える」とは限りません。購入前に、設置する市区町村の資産税担当窓口へ確認することが重要です。
補助制度や売電条件も含めて確認するなら、太陽光発電の補助金まとめもあわせてチェックしてください。
この記事の要点
- 個人が自宅で使う家庭用蓄電池は、固定資産税の対象外となるケースが多い。
- 事業用の蓄電池や、法人・個人事業主が所有する蓄電池は、償却資産として申告が必要になる可能性がある。
- 住宅に固定されているか、取り外して移設できるかだけで一律に判断できるわけではない。
- 太陽光発電設備と蓄電池は、税務上の扱いが同じとは限らない。
- 自治体の判断、設置者の用途、所有形態によって結論が変わるため、納税通知書や見積書だけで判断しない。
- 補助金を利用しても、固定資産税の扱いが自動的に決まるわけではない。
蓄電池に固定資産税はかかる?まず結論
家庭用蓄電池の固定資産税について、最初に確認したい結論は次のとおりです。
自宅で暮らす個人が、家庭用蓄電池を生活用として使う場合、固定資産税がかからないケースが一般的です。ただし、これは全国のすべての設置方法・所有形態に共通する絶対的なルールではありません。
固定資産税には、土地や家屋にかかるものだけでなく、事業で使用する機械・設備などにかかる「償却資産」に対する課税もあります。蓄電池が住宅の一部として扱われるのか、独立した設備として扱われるのか、また事業用資産に該当するのかによって、確認すべき制度が変わります。
例えば、次のようなケースでは注意が必要です。
- 法人が所有する蓄電池を事業所に設置する場合
- 個人事業主が店舗・事務所・賃貸物件などに設置する場合
- 太陽光発電で売電収入を得る設備と一体で使用する場合
- 蓄電池を収益事業や電力販売のために使用する場合
- 自治体から償却資産の申告対象と案内された場合
反対に、個人が自宅に設置し、主に家庭の電気代削減や停電対策のために使う場合は、事業用の償却資産とは目的が異なります。そのため、購入前に「蓄電池だから課税される」と考えるのではなく、自分の設置条件を自治体へ伝えて確認することが大切です。
固定資産税とは?蓄電池で関係する3つの区分
蓄電池の税金を考えるには、固定資産税の対象となる資産を整理する必要があります。家庭用蓄電池では、主に「土地」「家屋」「償却資産」の3区分を確認します。
| 区分 | 主な対象 | 蓄電池との関係 |
|---|---|---|
| 土地 | 宅地、田、畑、駐車場など | 蓄電池そのものは土地ではない |
| 家屋 | 住宅、店舗、工場などの建物 | 建物と一体の設備として判定される可能性がある |
| 償却資産 | 事業用の機械、設備、構築物など | 事業用蓄電池は申告対象となる可能性がある |
土地にかかる固定資産税
蓄電池を自宅の敷地に設置しても、蓄電池そのものが土地になるわけではありません。土地の固定資産税は、土地の地目や利用状況、評価額などをもとに計算されます。
家屋にかかる固定資産税
家屋の固定資産税では、建物本体だけでなく、建物と一体となって効用を発揮する設備が評価の対象となることがあります。ここで問題になるのが、蓄電池が住宅の一部として組み込まれているのか、独立した設備として扱われるのかという点です。
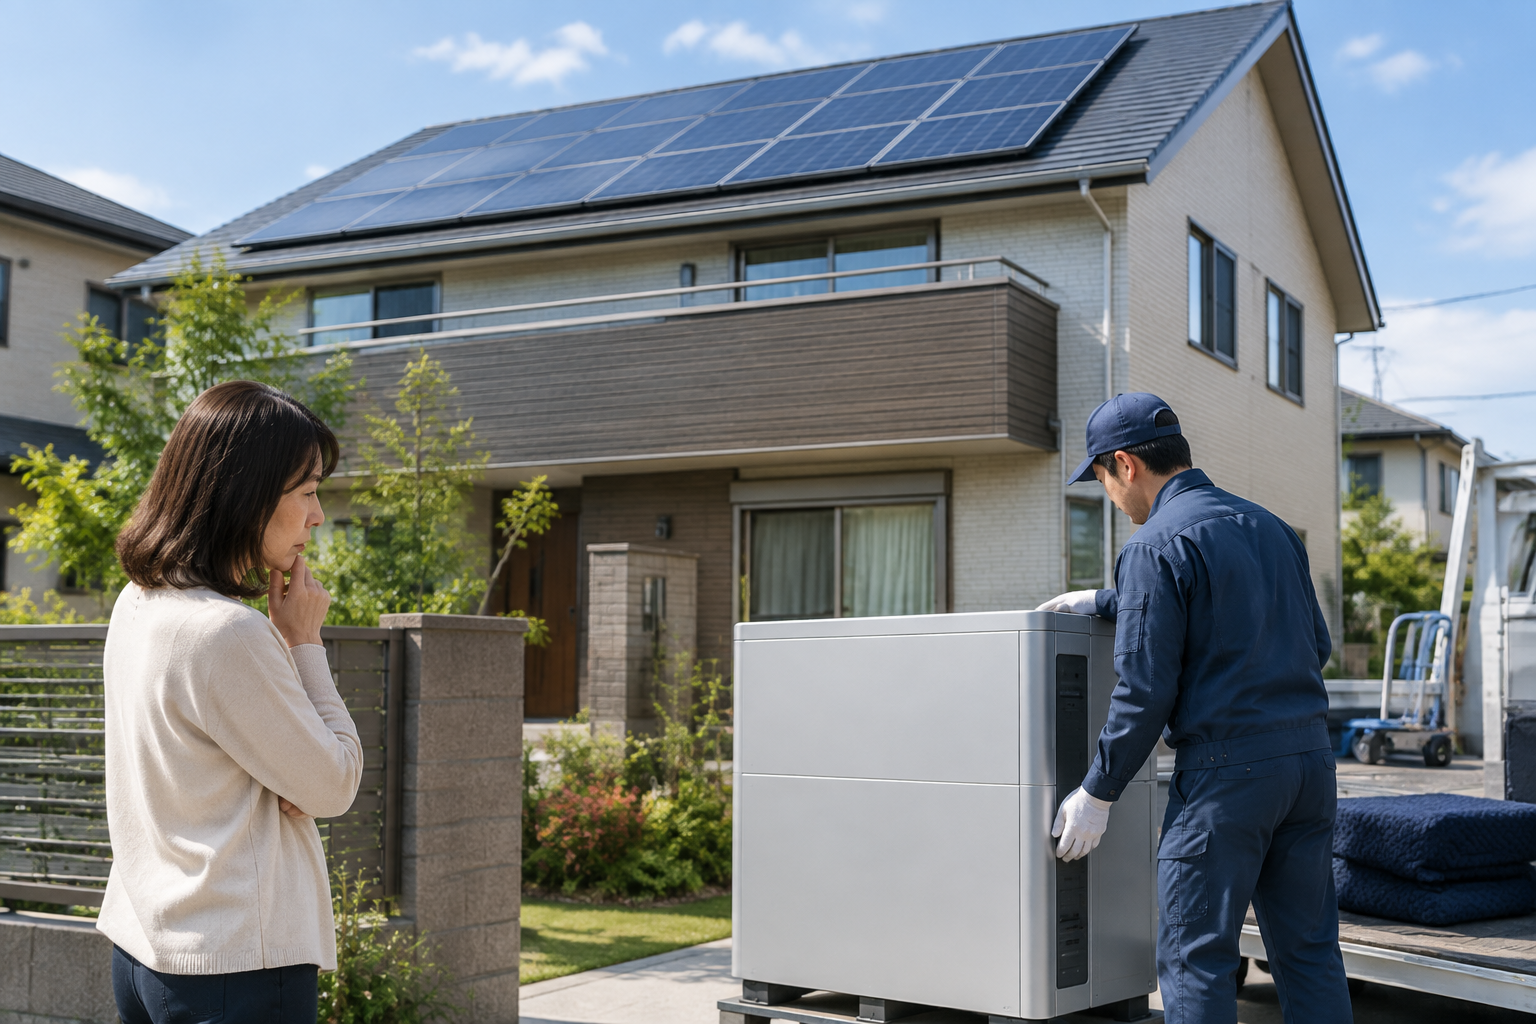
屋外に架台や基礎を設置し、その上に蓄電池本体を置くタイプと、住宅の壁面や屋内に組み込むタイプでは、設置状況が異なります。しかし、設置場所だけで家屋課税の有無が全国一律に決まるわけではありません。
家屋評価の具体的な取扱いは、自治体の評価方法や設置状況の確認が必要です。施工業者の「税金はかかりません」という説明だけでなく、自治体にも確認しましょう。
償却資産にかかる固定資産税
償却資産とは、法人や個人事業主が事業のために所有する土地・家屋以外の資産のうち、減価償却の対象となる一定の資産を指します。機械、装置、工具、器具、備品、構築物などが例です。
「家庭用」という商品名でも、事業用に使えば税務上も家庭用になるとは限りません。税区分は製品名より、所有者と利用目的が重要です。
家庭用蓄電池と事業用蓄電池の違い
家庭用蓄電池と事業用蓄電池の違いは、容量やメーカーだけではありません。税金を確認するときは、設置する人、設置場所、電気の使い方、収益との関係を整理します。
| 確認項目 | 家庭用の例 | 事業用の例 |
|---|---|---|
| 所有者 | 個人 | 法人・個人事業主 |
| 設置場所 | 居住用の自宅 | 店舗、事務所、工場、賃貸物件など |
| 主な目的 | 自家消費、電気代削減、停電対策 | 事業継続、電力販売、設備運用など |
| 税務上の確認 | 家屋設備に該当するかを自治体へ確認 | 償却資産の申告要否を確認 |
| 判断の注意点 | 家庭用という名称だけで断定しない | 太陽光発電設備や他の資産も含めて確認 |
例えば、自宅の一部で在宅ワークをしているからといって、直ちに蓄電池全体が事業用になるとは限りません。一方、自宅兼事務所に設置し、事業用の電力を明確に供給している場合は、使用実態や資産の区分について確認が必要です。
賃貸住宅のオーナーが蓄電池を設置する場合も、入居者の生活用設備なのか、賃貸事業のための設備なのかを整理します。所有権が誰にあるのか、契約上の設備負担者が誰なのかも重要です。
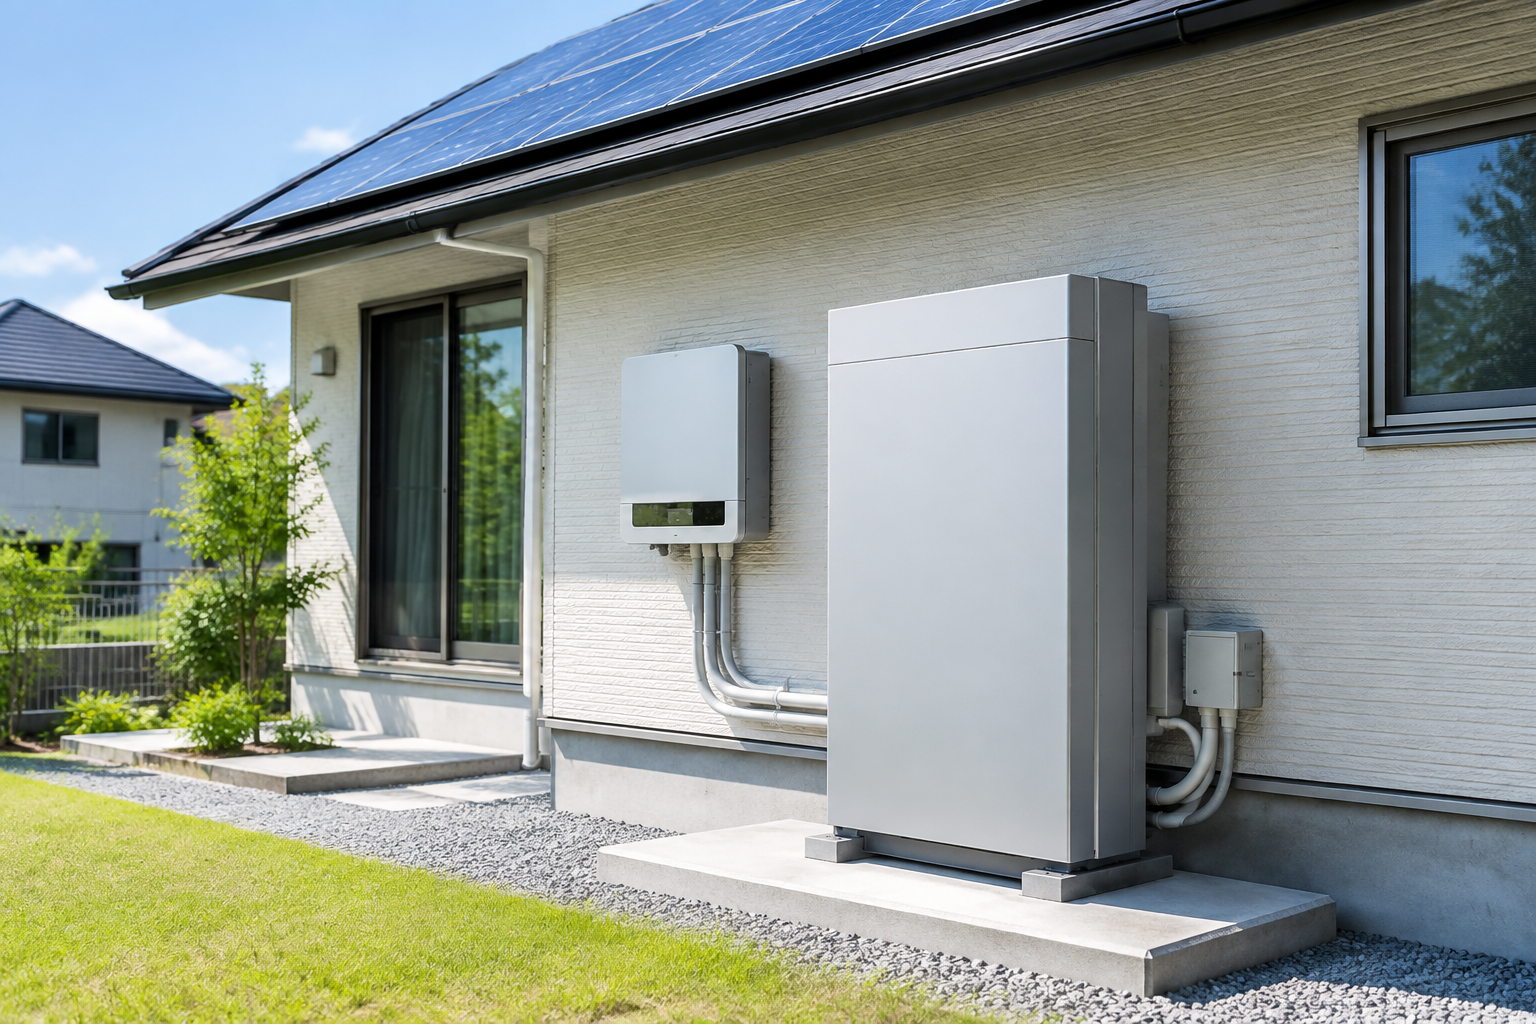
太陽光発電と蓄電池の固定資産税は同じ扱い?
太陽光発電と蓄電池は、どちらも電気に関わる設備ですが、固定資産税上の扱いが必ず同じになるわけではありません。太陽光発電設備は、設置者や売電の有無、事業性などによって償却資産の確認が必要になることがあります。
一方、住宅用蓄電池は、太陽光発電でつくった電気を家庭で使うための設備として設置されることが多く、個人の居住用と事業用では確認のポイントが異なります。
太陽光発電の売電収入がある場合
太陽光発電で余った電気を売る場合でも、すぐにすべてが事業用になると決まるわけではありません。発電設備の規模、設置者、売電の形態、使用目的などを総合的に確認する必要があります。
売電収入に関する所得税の扱いと、設備に関する固定資産税の扱いも別の論点です。所得税で申告が必要かどうかと、償却資産の申告が必要かどうかは同じ判断ではありません。
太陽光蓄電池を一体で導入する場合
太陽光パネルと蓄電池を同時に導入すると、見積書では「太陽光発電システム一式」「太陽光・蓄電池セット」などと表示されることがあります。しかし、税務上は一式の表示だけでなく、パネル、パワーコンディショナ、蓄電池、架台、配線などの設備構成を確認することになります。
見積書や契約書に、各設備の名称、数量、容量、設置場所、所有者、補助金の扱いが記載されているか確認しておくと、自治体への問い合わせがスムーズです。
家庭用蓄電池で固定資産税を確認すべきケース
個人の自宅用であっても、設置条件によっては自治体に確認したほうがよいケースがあります。税金がかかると決めつける必要はありませんが、確認を省略しないことが大切です。
屋内に組み込むタイプ
屋内の収納スペースや壁面に蓄電池を設置する場合、建物設備との一体性が問題になることがあります。建物の新築時に設置するのか、完成後に後付けするのかでも、確認すべき資料が変わる場合があります。
基礎や専用建屋を設けるタイプ
蓄電池のためにコンクリート基礎、囲い、収納庫、専用建屋などを設ける場合は、蓄電池本体だけでなく周辺の構築物について確認が必要です。住宅用蓄電池の一般的な設置であっても、自治体が現地状況や図面をもとに判断する可能性があります。
自宅で事業を行っている場合
自宅を店舗、事務所、教室、賃貸住宅などに利用している場合、蓄電池の電力がどこに供給されているかを確認します。家全体に供給していて用途を分けられない場合でも、直ちに結論が出るとは限らないため、使用割合や設備の所有関係を説明できるようにしておきます。
太陽光発電で収益を得ている場合
売電や電力取引を目的として蓄電池を使う場合は、家庭の停電対策だけを目的にした設備とは異なる可能性があります。収益事業の設備として扱われるか、償却資産の申告が必要かを自治体へ確認しましょう。
固定資産税の金額はどう決まる?
蓄電池に固定資産税がかかる場合でも、購入価格そのものがそのまま税額になるわけではありません。資産の種類、取得価額、耐用年数、減価の状況、評価方法、自治体の制度などをもとに課税標準額が計算されます。
償却資産では、取得価額を基礎として減価を考慮し、評価額を算出します。具体的な計算方法や評価上の耐用年数は、資産の種類や制度上の区分によって異なります。家庭用蓄電池の見積書だけを見て、将来の固定資産税額を正確に算出することはできません。
また、償却資産には免税点が設けられていますが、免税点の判定は蓄電池単体ではなく、同一市区町村内に所有する償却資産の合計などを踏まえる場合があります。蓄電池の価格が免税点未満に見えても、他の機械や備品を所有している事業者は注意が必要です。
税額の試算をしたい場合は、蓄電池の本体価格だけでなく、パワーコンディショナ、設置工事、基礎、架台などの内訳を確認し、自治体に資料を提出できる状態にしておきましょう。
蓄電池の価格と固定資産税を分けて考える
蓄電池の価格は、固定資産税の有無だけで判断するものではありません。家庭用蓄電池の価格には、本体、設置工事、電気工事、パワーコンディショナ、基礎・架台、保証、申請代行費用などが含まれることがあります。
「蓄電池価格が安いか」だけを比較すると、必要な機器や工事が別料金になっているケースを見落とす可能性があります。太陽光発電とセットで導入する場合は、既設パネルとの接続可否、パワーコンディショナの交換、分電盤の変更なども費用に影響します。
| 費用項目 | 確認する内容 | 固定資産税の確認との関係 |
|---|---|---|
| 蓄電池本体 | 容量、定格出力、保証、メーカー | 取得価額や設備区分の資料になる |
| パワーコンディショナ | 蓄電池専用か、太陽光と一体型か | 設備構成を自治体へ説明する材料になる |
| 設置工事 | 配線、分電盤、基礎、架台 | 本体以外の設備・構築物の確認に必要 |
| 申請関連費用 | 補助金申請、電力会社への手続き | 税額を直接決める費用ではない |
| 保守・保証 | 保証年数、点検、交換条件 | 固定資産税とは別の維持費 |
蓄電池の導入判断では、固定資産税の可能性に加えて、電気料金の削減額、停電時の安心、補助金、保証期間、将来の交換費用をまとめて考えます。税金がかからないから必ず得、または税金がかかるからやめたほうがいい、という単純な判断は適切ではありません。
蓄電池補助金と固定資産税の関係
蓄電池補助金を利用しても、固定資産税の扱いが自動的に決まるわけではありません。補助金は導入費用の一部を支援する制度であり、固定資産税は資産の所有・設置・利用状況などをもとに判断される制度です。
国の補助制度、都道府県の制度、市区町村の制度では、対象者、対象製品、申請期限、着工前申請の要否、予算上限、併用条件が異なります。制度は年度ごとに変更されるため、現在利用できるかどうかは各制度の公式情報を確認してください。
東京都の蓄電池補助金を利用する場合
東京都の補助金を調べるときは、「東京都補助金蓄電池」「蓄電池 補助金 東京都」などの検索結果だけで判断せず、東京都や実施主体の公式ページで制度名、対象期間、申請条件を確認します。
東京都の制度であっても、都内全域で同じ条件とは限りません。区市町村が独自の補助制度を設けている場合もあるため、都の制度と自治体制度の併用可否、申請窓口、予算残額、対象となる蓄電池の仕様を確認しましょう。
補助金は「契約前」「着工前」「設置後」など、申請時期を誤ると対象外になることがあります。申請条件は必ず公式情報で確認してください。
補助金の対象になった蓄電池が、固定資産税上も同じ分類になるとは限りません。補助金の採択通知や交付決定通知は、自治体へ税務上の取扱いを確認する際の資料にはなりますが、課税・非課税を決める書類とは別に考えます。
蓄電池はやめたほうがいい?税金以外の判断軸
蓄電池を「やめたほうがいい」と感じる理由には、価格、設置スペース、寿命、電気料金、補助金、固定資産税などがあります。固定資産税だけで導入の可否を決めるのではなく、蓄電池が自宅の使い方に合うかを確認しましょう。
家庭用蓄電池のメリット
- 太陽光発電の余剰電力を夜間や朝に使いやすくなる
- 停電時に特定の家電や住宅全体へ電力を供給できる機種がある
- 電力会社の料金単価が高い時間帯の購入電力を抑えられる可能性がある
- 卒FIT後の太陽光発電を自家消費しやすくなる
- 電気の使用状況を見直すきっかけになる
家庭用蓄電池のデメリット
- 本体と工事の初期費用が大きくなりやすい
- 容量と出力によって、使える家電や使用時間が変わる
- 蓄電池は永久に使える設備ではなく、将来の交換費用を考える必要がある
- 設置場所、重量、騒音、放熱、浸水対策を確認する必要がある
- 補助金や電気料金の条件が変わると、想定した回収期間も変わる
- 太陽光発電がない住宅では、充電方法や料金プランの確認がより重要になる
蓄電池が向いている人
太陽光発電を設置しており、昼間に発電した電気を夜間にも使いたい人は、蓄電池の効果を検討しやすいでしょう。停電時に冷蔵庫、照明、通信機器、医療機器などを動かしたい人も、必要な容量と出力を確認する価値があります。
ただし、停電時にすべての家電を使えるとは限りません。全負荷型か特定負荷型か、200V機器に対応するか、切替時間はどの程度かを仕様書で確認します。
蓄電池が向かない可能性がある人
昼間にほとんど電気を使わず、夜間の電気使用量も少ない場合、蓄電池による自家消費のメリットが限定的になる可能性があります。設置スペースが確保できない、近隣への音が気になる、数年以内に住宅を売却する予定がある場合も、慎重な比較が必要です。
「太陽光発電があるから蓄電池を追加すれば必ず元が取れる」とは限りません。現在の電気料金、発電量、売電単価、蓄電池の実効容量、充放電効率、保証、補助金を使った後の自己負担額をもとに試算します。
家庭用蓄電池の選び方
蓄電池を選ぶときは、容量の大きさだけで決めないことが重要です。家族の電気使用量、太陽光発電の容量、停電時に動かしたい機器、設置場所、予算を順番に確認します。
容量は「何日分」ではなく使用機器から考える
蓄電池の容量は、カタログ上の容量と実際に使える容量が異なることがあります。利用できる範囲を示す放電深度、変換ロス、非常時の残量確保などがあるためです。
停電時に必要な機器をリスト化し、消費電力と使用時間を確認します。冷蔵庫、照明、通信機器、テレビ、エアコン、IHクッキングヒーター、給湯設備などは、同時に使えるかどうかも重要です。
出力と対応機器を確認する
容量が大きくても、出力が不足すると複数の家電を同時に動かせません。200V機器への対応、全負荷型・特定負荷型の違い、停電時の自動切替、太陽光発電との連携条件を確認します。
既設の太陽光発電と接続できるか確認する
既に太陽光パネルがある場合は、パワーコンディショナの型式、設置年、発電容量、保証状態、電力会社との連系状況を確認します。蓄電池を追加したことで、既存機器の保証条件が変わる可能性もあるため、メーカーと施工業者へ確認しましょう。
メーカー名だけで選ばない
ニチコンの蓄電池、シャープの蓄電池、長州産業の蓄電池など、複数メーカーが家庭用蓄電池を販売しています。メーカーごとに容量、出力、保証、アプリ、停電時の仕様、太陽光発電との連携条件が異なります。
メーカーの公式仕様は重要ですが、製品の特徴と自宅に適しているかは別問題です。第三者の口コミや販売店の評価を見る場合も、設置地域、使用年数、太陽光発電の有無、契約条件が自宅と同じかを確認します。確認できない口コミ数や満足度を根拠にするのは避けましょう。
一条工務店など住宅会社経由で導入する場合
一条工務店などの住宅会社経由で蓄電池を導入する場合は、住宅会社の標準仕様や提携製品だけでなく、保証の窓口、故障時の対応、住宅の引き渡し後に追加できるかを確認します。
住宅会社が提示する価格と、専門施工会社の価格は、含まれる工事や保証が異なる可能性があります。単純な本体価格比較ではなく、設置条件とサービス範囲をそろえて比較しましょう。
蓄電池の固定資産税で起こりやすい失敗
固定資産税の確認で多い失敗は、税金の有無を早い段階で断定し、設置後に別の扱いを知ることです。次の例を参考に、契約前の確認項目を整理しましょう。
失敗例1:施工業者の説明だけで判断する
施工業者は設備や工事には詳しくても、すべての自治体の固定資産税の取扱いを判断できるとは限りません。「一般的にはかからない」という説明を受けた場合でも、設置者の状況を自治体へ伝えて確認します。
失敗例2:太陽光と蓄電池を一括で考える
太陽光発電と蓄電池をセットで契約すると、税務上も一つの設備だと思い込むことがあります。しかし、設備の構成や所有者、利用目的によって確認内容が変わります。見積書の内訳を保存しておきましょう。
失敗例3:補助金の採択を税金の免除と誤解する
補助金の交付決定は、固定資産税の非課税決定ではありません。補助金、所得税、固定資産税、償却資産申告はそれぞれ別に確認します。
失敗例4:事業用と家庭用の使用割合を説明できない
自宅兼事務所などでは、蓄電池をどの設備に接続し、どの用途で使うのか説明できるようにします。配線図、単線結線図、契約書、請求書、設置写真が役立つ場合があります。
失敗例5:申告期限を確認しない
償却資産に該当する場合、申告期限や提出書類を確認する必要があります。自治体から案内が届くとは限らないため、事業用資産を設置した時点で資産税担当窓口へ問い合わせます。
自治体へ確認する具体的な手順
蓄電池の固定資産税を自分で確認する場合は、次の手順で進めると効率的です。
- 設置者を確認する。個人、法人、個人事業主、住宅会社、賃貸オーナーのどれに該当するか整理します。
- 設置場所を確認する。居住用住宅、店舗、事務所、賃貸物件、敷地内の別建物などを明確にします。
- 利用目的を確認する。家庭の自家消費、停電対策、売電、電力販売、事業用電力の供給などを整理します。
- 設備の仕様を集める。メーカー、型式、蓄電容量、出力、重量、設置方法、基礎、専用建屋の有無を確認します。
- 契約資料を確認する。見積書、請求書、工事内容、太陽光発電との接続関係、所有権の移転時期を確認します。
- 市区町村の担当窓口へ連絡する。一般には資産税課、固定資産税担当、償却資産担当などが窓口です。
- 回答を記録する。担当部署名、担当者、確認日、必要書類、申告期限を記録します。
- 設置後の変更を確認する。増設、交換、用途変更、住宅売却、事業開始などがあれば再確認します。
問い合わせるときは、次のように具体的に伝えます。
「個人が居住用の戸建て住宅に、型式○○の家庭用蓄電池を設置します。太陽光発電の余剰電力を自宅で使い、売電を主目的にはしていません。屋外の基礎上に設置する予定です。この設備について、家屋の評価対象になるか、償却資産の申告が必要かを確認したいです」
事業用の場合は、「法人が事業所に設置する」「店舗の営業継続用に使う」「太陽光発電と蓄電池で売電する」など、実際の利用目的を伝えます。自治体から追加資料を求められた場合は、施工業者やメーカーに仕様書・図面を依頼します。
契約前に保存しておきたい資料
固定資産税の確認だけでなく、故障や補助金の申請、売却時の引き継ぎにも備えて、次の資料を保存します。
- 蓄電池本体の見積書・請求書
- メーカー名、型式、蓄電容量、定格出力が分かる仕様書
- 太陽光発電設備の仕様書
- 単線結線図、配線図、設置図面
- 基礎・架台・収納庫の工事内容
- 保証書と保証条件
- 補助金の申請書、交付決定通知、実績報告書
- 自治体へ問い合わせた内容の記録
- 償却資産申告書や自治体からの案内
施工業者が「税金はかかりません」と説明した場合も、その説明を契約書やメールで残しておくと、後から確認しやすくなります。ただし、業者の説明が自治体の正式な見解に代わるわけではありません。
蓄電池の税金に関するFAQ
Q1. 家庭用蓄電池を自宅に設置すると固定資産税はかかりますか?
個人が自宅で生活用に使う家庭用蓄電池は、固定資産税の対象にならないケースが一般的です。ただし、家屋と一体の設備として扱われるか、事業用として使用しているかなどで確認が必要です。設置予定の市区町村へ、設置方法と利用目的を伝えて確認してください。
Q2. 蓄電池を屋外に置けば固定資産税はかかりませんか?
屋外設置だけを理由に、固定資産税がかからないと断定することはできません。基礎、架台、収納庫、専用建屋の有無や、事業用かどうかも確認されます。屋外か屋内かは判断材料の一つであり、自治体の確認が必要です。
Q3. 太陽光発電と蓄電池をセットで購入すると課税されますか?
セット購入だけで課税・非課税が決まるわけではありません。太陽光発電設備と蓄電池は、所有者、利用目的、設置場所、設備構成を分けて確認します。売電や事業利用がある場合は、償却資産の申告要否も自治体へ確認しましょう。
Q4. 蓄電池補助金を使ったら固定資産税は免除されますか?
補助金を利用しても、固定資産税が自動的に免除されるわけではありません。補助金制度と固定資産税は別の制度です。補助金の対象条件を確認したうえで、税金については市区町村の資産税担当窓口へ問い合わせてください。
Q5. 東京都の蓄電池補助金を利用する場合、税金も東京都へ相談しますか?
補助金は東京都や制度の実施主体、固定資産税は原則として設置場所の市区町村へ確認します。東京都の補助金制度は公式情報で対象期間や申請条件を確認してください。税金については、都税事務所ではなく市区町村の固定資産税・償却資産担当が窓口になる場合があるため、担当部署を確認しましょう。
Q6. 事業所に家庭用蓄電池を設置した場合も非課税ですか?
商品が家庭用でも、事業所で事業用に使う場合は、償却資産の申告対象になる可能性があります。所有者が法人か個人事業主か、電力を何に使うか、他の償却資産を所有しているかを整理して自治体へ確認してください。
Q7. 固定資産税がかかるなら、蓄電池はやめたほうがいいですか?
固定資産税の可能性だけで、蓄電池の導入をやめる必要があるとは限りません。電気料金の削減、停電対策、補助金、保証、交換費用、設置工事費を含めて判断します。税額が発生する場合は、自治体に計算方法と申告の要否を確認し、導入効果と比較しましょう。
Q8. メーカーに聞けば固定資産税の答えは分かりますか?
メーカーは製品仕様を確認する窓口として有用ですが、固定資産税の最終的な判断は自治体に確認する必要があります。メーカーや施工業者から仕様書・設置図を取り寄せ、設置者と利用目的を含めて市区町村へ相談してください。
まとめ
蓄電池の固定資産税は、家庭用か事業用か、住宅にどう設置するか、誰が所有するか、どのように使うかによって扱いが変わります。個人が自宅で生活用に使う家庭用蓄電池は、固定資産税の対象にならないケースが多いものの、すべての設置条件に当てはまると断定はできません。
購入前に確認すべき最重要ポイントは、設置予定地の市区町村へ、蓄電池の仕様・設置方法・利用目的を伝えて、家屋評価や償却資産申告の要否を確認することです。
太陽光発電と蓄電池を同時に導入する場合は、設備を一式で考えず、太陽光パネル、パワーコンディショナ、蓄電池、架台、基礎などを分けて整理します。補助金を使う場合も、補助金の条件と固定資産税の扱いは別に確認してください。
蓄電池の価格やメーカーだけでなく、実際に使える容量、出力、停電時の対応、既設太陽光との接続、保証、将来の交換費用、補助金、税金を合わせて比較すれば、自宅に必要な設備かどうかを判断しやすくなります。
制度や自治体の取扱いは変更される可能性があります。最新の補助金情報、申告期限、固定資産税の取扱いは、必ず各自治体・制度の公式情報で確認してください。